Se você tem diabetes tipo 1 e o seu médico indicou o uso de bomba de insulina, mas o plano de saúde negou a cobertura, saiba que essa recusa pode ser abusiva.
Muitos pacientes recebem respostas como:
- “não está no rol da ANS”;
- “o contrato não cobre”;
- “é um item de uso domiciliar”.
Mas uma decisão recente do Superior Tribunal de Justiça (STJ) reforçou um ponto muito importante: a bomba de infusão contínua de insulina não pode ser excluída automaticamente da cobertura dos planos de saúde.
Neste artigo, você vai entender, de forma simples:
- quando o plano de saúde pode ser obrigado a custear a bomba de insulina;
- o que o STJ decidiu;
- quais documentos são importantes;
- e o que fazer se o tratamento foi negado.
O que é a bomba de insulina e por que ela é tão importante?
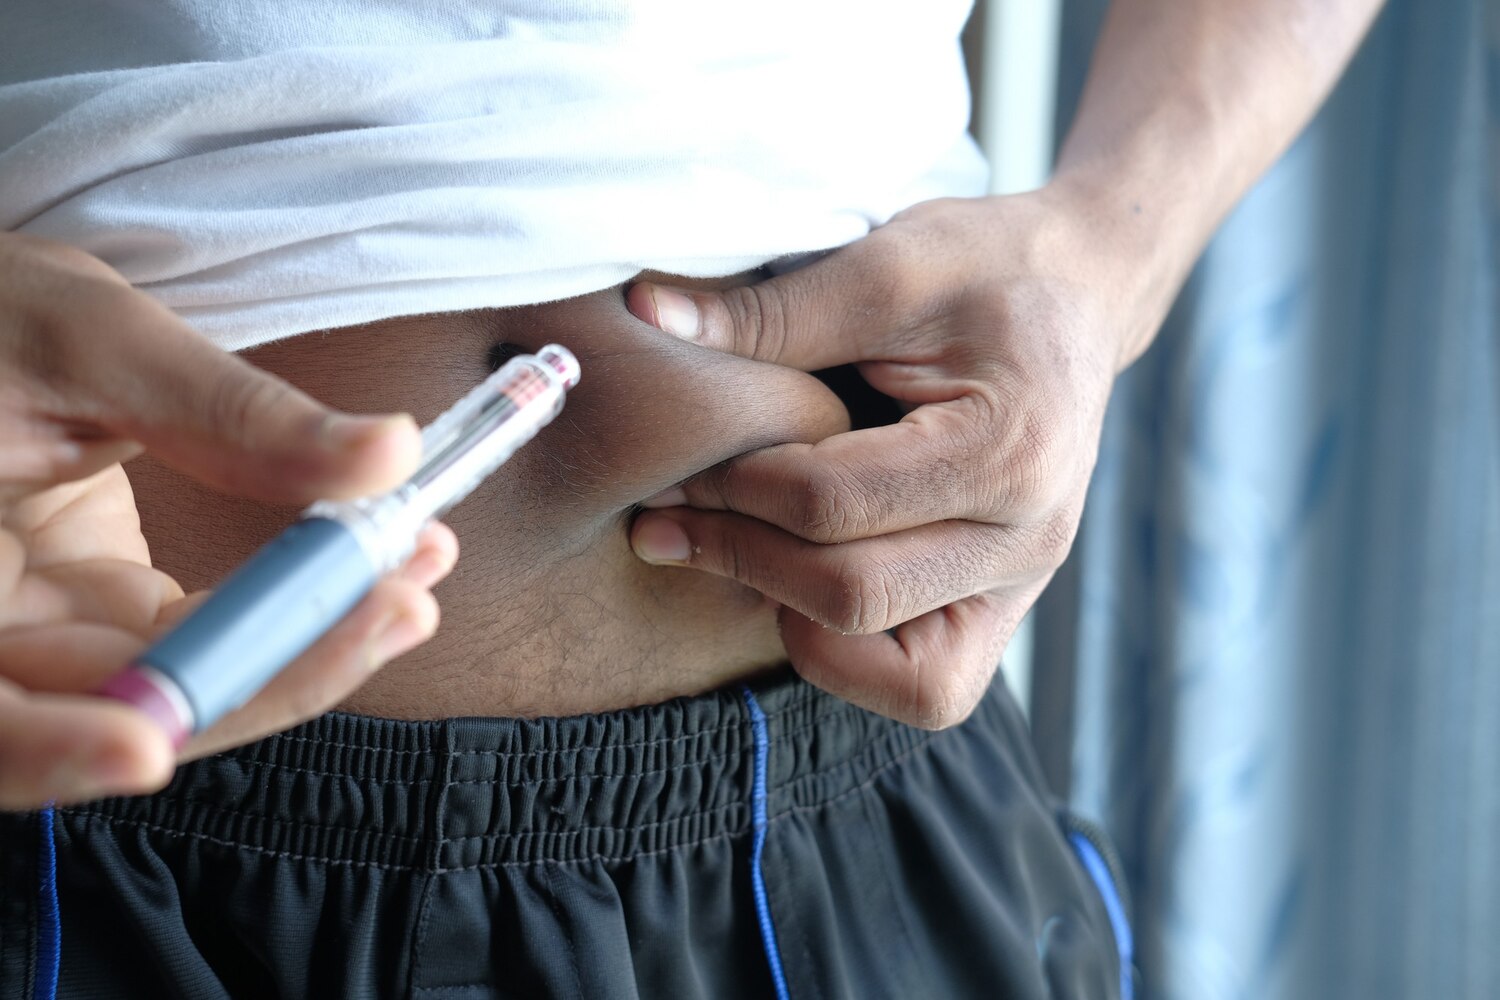
A bomba de insulina é um dispositivo médico utilizado no tratamento de pessoas com diabetes tipo 1.
Ela libera insulina de forma contínua no corpo, ajudando a manter o controle da glicose com mais precisão ao longo do dia e da noite.
Na prática, isso pode ajudar com:
- melhor controle glicêmico;
- redução de hipoglicemias;
- menos oscilações bruscas de glicose;
- menor risco de complicações;
- mais segurança e qualidade de vida.
Em muitos casos, o médico recomenda esse tratamento quando o paciente precisa de um controle mais rigoroso ou já apresenta risco aumentado de complicações.
Plano de saúde pode negar a bomba de insulina?
Nem sempre.
Na prática, muitos planos de saúde negam a cobertura da bomba de insulina com justificativas padronizadas. Porém, isso não significa que a negativa seja legal.
O STJ decidiu que a bomba de infusão contínua de insulina não pode ser excluída automaticamente da cobertura dos planos de saúde.
Além disso, o tribunal destacou que a bomba de insulina é classificada como dispositivo médico, e não como simples medicamento de uso domiciliar, o que enfraquece bastante esse tipo de negativa.
👉 Em resumo: se o seu médico indicou a bomba de insulina, o plano de saúde não pode simplesmente negar sem analisar o seu caso concreto.
O que o STJ decidiu sobre bomba de insulina e plano de saúde?
A decisão mais importante sobre esse tema foi proferida no Tema 1.316, julgado pela 2ª Seção do STJ.
O tribunal fixou que:
- a bomba de insulina não pode ser excluída automaticamente da cobertura;
- a análise do custeio deve observar critérios técnicos e jurídicos;
- a Lei 14.454/2022 tem aplicação imediata, inclusive para contratos antigos de plano de saúde.
Isso é muito relevante porque reforça que o rol da ANS não deve ser tratado como uma lista absolutamente fechada, principalmente quando existe prescrição médica e necessidade comprovada.
Quais são os critérios para o plano de saúde custear a bomba de insulina?
A cobertura não é automática em todos os casos, mas o STJ deixou claro que alguns critérios devem ser analisados.
Os principais são:
1. Prescrição médica fundamentada
O médico deve explicar claramente por que a bomba de insulina é necessária para aquele paciente.
2. Registro do equipamento na Anvisa
O dispositivo deve estar devidamente regularizado.
3. Ausência de alternativa eficaz no rol da ANS
É importante demonstrar que não existe outro tratamento coberto pelo plano com a mesma eficácia para o caso.
4. Comprovação científica da eficácia
O tratamento precisa ter respaldo técnico e científico.
5. Negativa prévia do plano de saúde
Sempre que possível, o ideal é ter a recusa formal da operadora, de preferência por escrito.
Esses critérios ajudam a mostrar que a bomba de insulina não é um item opcional, mas um tratamento essencial para a saúde do paciente.
O que fazer se o plano de saúde negou a bomba de insulina?
Se o plano negou a cobertura, é importante agir rapidamente.
Veja o que fazer:
1. Peça a negativa por escrito
Se a operadora negou por telefone, aplicativo ou WhatsApp, solicite um documento formal com o motivo da recusa.
2. Solicite um relatório médico detalhado
Esse relatório deve explicar:
- diagnóstico;
- histórico do diabetes;
- risco de complicações;
- por que a bomba de insulina é necessária;
- por que outras opções não são suficientes.
3. Guarde toda a documentação
Separe:
- receita médica;
- exames;
- laudos;
- relatórios;
- protocolo de atendimento;
- negativa formal do plano.
4. Procure orientação jurídica especializada
Em muitos casos, é possível ingressar com ação judicial com pedido de liminar, para tentar obter o tratamento com urgência.
É possível conseguir liminar para bomba de insulina?
Sim, em muitos casos.
Quando há:
- prescrição médica bem fundamentada;
- necessidade clínica comprovada;
- negativa indevida do plano de saúde;
- e documentação adequada,
é possível buscar a Justiça para obter uma liminar, ou seja, uma decisão urgente que determine a cobertura antes do fim do processo.
Isso é especialmente relevante quando existe:
- grande variação glicêmica;
- risco de hipoglicemia grave;
- histórico de complicações;
- necessidade de controle rigoroso da glicose;
- situações clínicas sensíveis.
Quem tem diabetes tipo 1 precisa aceitar a negativa do plano?
Não.
Muitas pessoas acreditam que, se o plano negou, então “não há o que fazer”.
Mas isso não é verdade.
A decisão do STJ mostra que o paciente tem direitos e que o plano de saúde não pode negar automaticamente um tratamento essencial com justificativas genéricas.
Se a bomba de insulina foi indicada pelo seu médico, vale a pena analisar a legalidade da negativa.
Conclusão: plano de saúde deve custear bomba de insulina?
Em muitos casos, sim.
A Justiça já reconheceu que a bomba de insulina não pode ser excluída automaticamente da cobertura do plano de saúde.
Se houver prescrição médica, necessidade comprovada e os demais critérios forem atendidos, o paciente pode ter direito ao custeio do tratamento.
Resumo rápido:
- a bomba de insulina pode ser essencial para quem tem diabetes tipo 1;
- o plano de saúde não pode negar automaticamente;
- o STJ reforçou esse direito;
- a Lei 14.454/2022 ampliou as possibilidades de cobertura;
- a negativa pode ser questionada na Justiça.
Seu plano de saúde negou a bomba de insulina? Seu caso pode ter solução jurídica.
Se você recebeu uma negativa de cobertura para bomba de insulina, é importante saber que muitas recusas feitas pelos planos de saúde podem ser abusivas.
📌 Em muitos casos, com a documentação correta, é possível buscar judicialmente:
- a autorização do tratamento;
- o fornecimento da bomba de insulina;
- pedido de urgência (liminar);
- e a continuidade segura do tratamento.
O que analisar imediatamente:
- a negativa por escrito do plano;
- o relatório médico detalhado;
- a urgência do seu quadro clínico;
- a possibilidade de ação judicial rápida.
👉 Se você está passando por isso, procure orientação jurídica especializada em Direito à Saúde.
Cada caso precisa ser analisado individualmente, e quanto antes você agir, maiores podem ser as chances de proteger o seu tratamento.
Entre em contato para uma análise do seu caso.
Seu tratamento não pode esperar.